ગુજરાત વિદ્યુત નિયામક આયોગ (GERC)ના વીજ લોકપાલ (Electricity Ombudsman) એ એક મહત્ત્વપૂર્ણ ચુકાદામાં સ્પષ્ટ કર્યું છે કે વીજ વિતરણ કંપનીઓ પ્રવર્તમાન કાયદા અને નિયમો અનુસાર ગ્રાહકના પરંપરાગત મીટરની જગ્યાએ સ્માર્ટ મીટર લગાવી શકે છે. આ પ્રક્રિયા માટે ગ્રાહકની પૂર્વ સંમતિ મેળવવી જરૂરી નથી. માત્ર સ્માર્ટ મીટરનો વિરોધ કરીને ગ્રાહક જૂનું પરંપરાગત મીટર ફરી લગાવવાની માંગ કરી શકે નહીં.
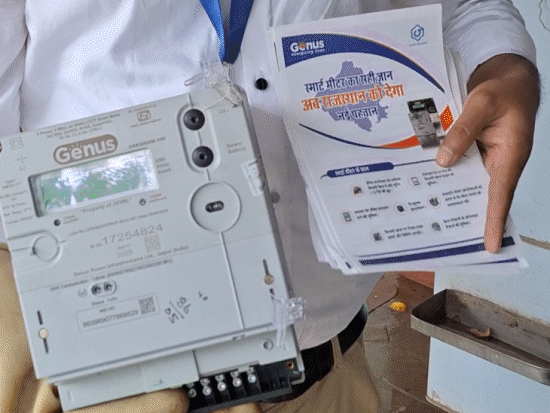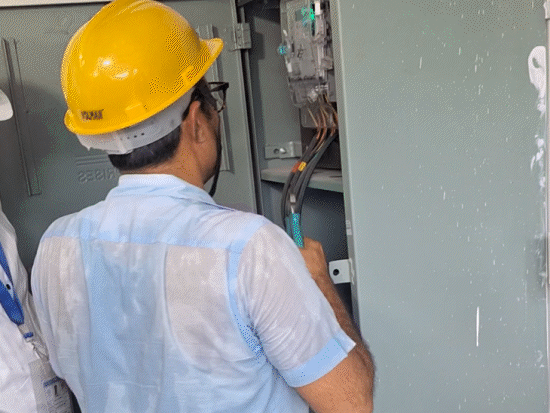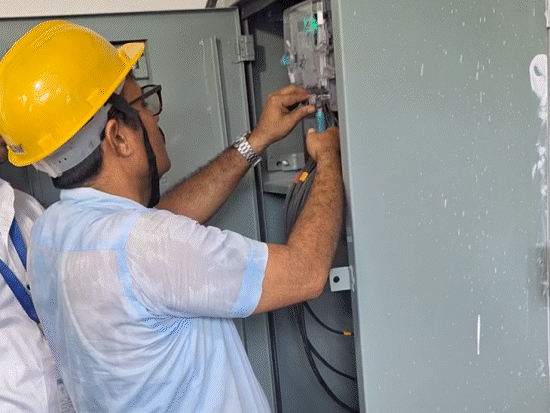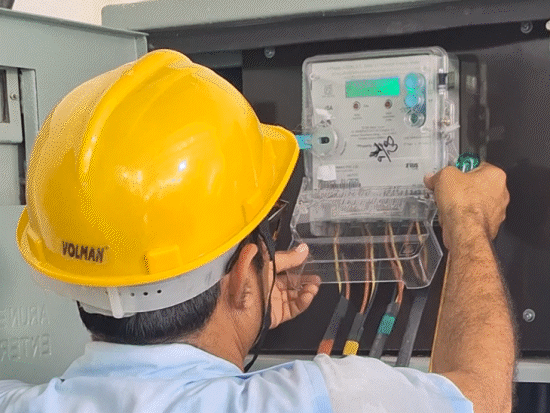
આ નિર્ણય મહેન્દ્રકુમાર ડી. પટેલ વિરુદ્ધ MGVCL (લાલબાગ ડિવિઝન, વડોદરા) ના કેસમાં અપાયો છે. આ કેસમાં ગ્રાહકનો દાવો હતો કે, અમારી મંજૂરી વિના સ્માર્ટ મીટર લગાવાયું, જેના કારણે બેંકની ઓટો-ડેબિટ સુવિધા ખોરવાઈ અને બાદમાં તેમનો વીજ પુરવઠો કાપી નાખવામાં આવ્યો.
આ અંગે MGVCL દ્વારા રજૂઆત કરાઈ હતી કે, સ્માર્ટ મીટરનું સ્થાપન Electricity Act, ૨૦૦૩, CEA Metering Regulations, Electricity (Rights of Consumers) Rules અને GERC Supply Code અંતર્ગત કરાયું છે. એટલું જ નહીં, બેંક ઓટો-ડેબિટની સમસ્યાને મીટરના પ્રકાર સાથે કોઈ લેવા-દેવા નથી.
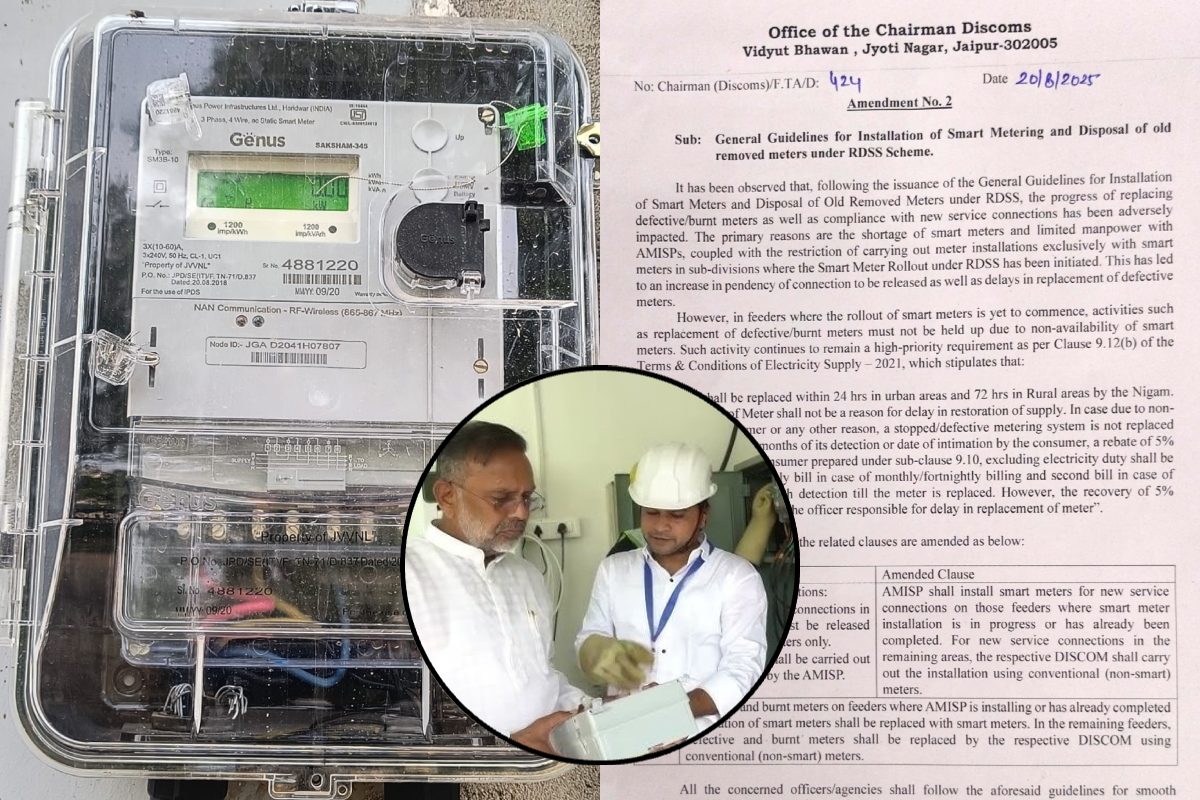
વીજ લોકપાલે ગ્રાહકની અપીલને ફગાવી દેતા ગ્રાહક તકરાર નિવારણ ફોરમ (CGRF)ના નિર્ણયને યથાવત્ રાખ્યો છે અને મહત્ત્વના મુદ્દા સ્પષ્ટ કર્યા છે. જેમ કે,

પૂર્વ સંમતિ ફરજિયાત નથી: કાનૂની જોગવાઈઓ હેઠળ સ્માર્ટ મીટર સ્થાપિત કરવું સંપૂર્ણપણે કાયદેસર છે અને તેના માટે ગ્રાહકની મંજૂરી લેવી જરૂરી નથી.
પુરાવાનો અભાવ: ગ્રાહક સ્માર્ટ મીટરમાં કોઈ ટેક્નિકલ ખામી કે બિલિંગની ગડબડ સાબિત કરી શક્યા નથી.
થર્ડ-પાર્ટી ટેસ્ટિંગનો વિકલ્પ: જો ગ્રાહકને સ્માર્ટ મીટરની ચોકસાઈ બાબતે કોઈ શંકા હોય, તો તેઓ GERC Supply Code મુજબ થર્ડ-પાર્ટી લેબોરેટરીમાં મીટર ટેસ્ટિંગ કરાવી શકે છે. પરંતુ, માત્ર વિરોધના આધારે જૂનું મીટર પાછું લગાવવાની માંગ સ્વીકારી શકાય નહીં.
આ આદેશ GERCના વીજ લોકપાલ દ્વારા આપેલો કાયદેસરનો ક્વૉસી જ્યુડિશિયલ (Quasi-Judicial) એટલે કે ‘અર્ધ-ન્યાયિક’ આદેશ છે. કોઈ સરકારી સંસ્થા, ટ્રિબ્યુનલ કે સત્તાધિકારી (જે સત્તાવાર રીતે પરંપરાગત અદાલત કે કોર્ટ નથી) પાસે કાયદાકીય વિવાદો સાંભળવાની, પુરાવા તપાસવાની અને ચુકાદો આપવાની અદાલત જેવી જ સત્તા હોય, ત્યારે તેને ‘ક્વોસી-જ્યુડિશિયલ બોડી’ કહેવામાં આવે છે. આવી સંસ્થાઓ કાયદાના ચોકઠામાં રહીને સામાન્ય અદાલતોની જેમ જ ન્યાયિક પ્રક્રિયા હાથ ધરે છે અને બંને પક્ષોને સાંભળ્યા બાદ આદેશ આપે કરે છે. GERC વીજ લોકપાલ, ગ્રાહક ફોરમ, ટેક્સ ટ્રિબ્યુનલ વગેરે અર્ધ-ન્યાયિક સંસ્થાઓ છે, જેમના દ્વારા આપેલા આદેશ કાનૂની રીતે બંધનકર્તા હોય છે.