સરકારના નવા હાથકંડાથી લોકો મુંઝાયા!
આજના સમયમાં સવારની ₹ ૧૦ ની ચાથી લઈને હજારો રૂપિયાની ખરીદી કરવા માટે આપણે સૌ યુપીઆઈ નો ઉપયોગ કરીએ છીએ. પરંતુ ૧૪ સપ્ટેમ્બર, ૨૦૨૬ ના રોજ નાણા મંત્રાલય દ્વારા ‘પેમેન્ટ એન્ડ સેટલમેન્ટ સિસ્ટમ્સ એક્ટ, ૨૦૦૭’ હેઠળ એક સત્તાવાર જાહેરનામું બહાર પાડવામાં આવ્યું હતું, જે વાંચીને એવા સમાચાર અને અફવાઓ ફેલાઈ છે કે ₹ ૨૦૦૦ થી વધુના યુપીઆઈ પેમેન્ટ પર હવે ચાર્જ લાગશે. વિપક્ષ નેતા રાહુલ ગાંધીએ એવો દાવો કર્યો છે કે અમેરિકાના દબાણ સામે મોદી સરકાર ઝૂકી રહી છે, ₹ ૨૦૦૦ થી વધુના યુપીઆઈ પેમેન્ટ પર લાગી ફી શકે છે. આ સમાચારે સામાન્ય માણસથી લઈને વેપારીઓમાં મૂંઝવણ ઊભી કરી છે. ચાલો, કોઈપણ અફવા પર વિશ્વાસ કર્યા વિના સરકારના નવા નિયમો અને તેની પાછળનું સત્ય સમજીએ.
નવો નિયમ ખરેખર શું છે?
સરકારના નવા જાહેરનામા મુજબ, હવે માત્ર બે જ પ્રકારની ડિજિટલ ચુકવણીઓ પર કોઈ ચાર્જ વસૂલી શકાશે નહીં.
જેનો સીધો અર્થ એ છે કે ₹ ૨૦૦૦ થી વધુની યુપીઆઈ ચુકવણીઓ હવે ‘ફ્રી’ (મફત) હોવાના કાનૂની સુરક્ષા કવચની બહાર આવી ગઈ છે. આની શરૂઆત ઓગસ્ટ ૨૦૨૬ માં સંસદમાં પસાર થયેલા ‘ટેક્સેશન એન્ડ અધર લોઝ (એમેન્ડમેન્ટ) એક્ટ, ૨૦૨૬’ થી થઈ હતી, જેણે ૨૦૦૭ ના કાયદામાં સુધારો કરીને સરકારને ડિજિટલ પેમેન્ટ પર ફી લાદવાની કે હટાવવાની સત્તા આપી છે.
શું તમારા બેંક ખાતામાંથી પૈસા કપાશે?
સૌથી મોટો અને મહત્ત્વનો પ્રશ્ન એ છે કે શું ગ્રાહકે આ ચાર્જ ચૂકવવો પડશે? નાણામંત્રી નિર્મલા સીતારમણે સ્પષ્ટ કર્યું છે કે ગ્રાહકો પાસેથી યુપીઆઈ ચુકવણી માટે કોઈ ચાર્જ લેવાશે નહીં. આ ઉપરાંત પી૨પી (એક વ્યક્તિથી બીજી વ્યક્તિને) નાણાં મોકલવા સંપૂર્ણપણે મફત જ રહેશે. આખી બાબતને બે ઉદાહરણથી સમજીએ.
-
ઉદાહરણ ૧ (નાની ખરીદી): કરિયાણાની દુકાનમાં એક જ દિવસમાં તમે ૩ વાર ખરીદી કરી. પહેલાં ₹ ૭૫૦, પછી ₹ ૧૪૦૦ અને છેલ્લે ₹ ૧૯૫૦ નું પેમેન્ટ કર્યું. આ ત્રણેય વ્યવહારો ₹ ૨૦૦૦ થી ઓછા છે. આથી તમારો કે દુકાનદારનો એક પણ રૂપિયો કપાશે નહીં.
-
ઉદાહરણ ૨ (મોટી ખરીદી): તમે સાડીના શોરૂમમાંથી ₹ ૫૦૦૦ ની સાડી ખરીદી અને યુપીઆઈ થી પેમેન્ટ કર્યું. આ રકમ ₹ ૨૦૦૦ થી વધુ હોવા છતાં અત્યારે તમારા કે શોરૂમના માલિક પાસેથી કોઈ ફી લેવાશે નહીં. કારણ કે સરકારે માત્ર કાનૂની માર્ગ ખોલ્યો છે, હજુ સુધી ફી કેટલી લેવી તે એનપીસીઆઈ (નેશનલ પેમેન્ટ્સ કોર્પોરેશન ઓફ ઈન્ડિયા) સમિતિએ નક્કી કર્યું નથી.
ટૂંકમાં, આજે તમે ₹ ૫૦૦૦ કે ₹ ૧૦,૦૦૦ નું પેમેન્ટ કરો તો પણ તમારા ખાતામાંથી કોઈ ચાર્જ કપાશે નહીં.

જો ભવિષ્યમાં ફી લાગુ થશે, તો તે ગ્રાહક પર નહીં પરંતુ પેમેન્ટ સ્વીકારનાર વેપારી પર ‘એમડીઆર’ (મર્ચન્ટ ડિસ્કાઉન્ટ રેટ) તરીકે લાગુ થશે.
-
આ ફી કોને લાગશે?: આ નિયમ દરેક નાના વેપારીને લાગુ નહીં પડે. જે વેપારીઓનું વાર્ષિક ટર્નઓવર ₹ ૧-૧.૫ કરોડથી વધુ છે તેમને જ ₹ ૨૦૦૦ થી વધુના પેમેન્ટ પર આ ફી લાગી શકે છે.
-
ફી કેટલી હોઈ શકે?: ઉદ્યોગના નિષ્ણાતોના મત અનુસાર, એનપીસીઆઈ ની સમિતિ ૪૦ બેસિસ પોઈન્ટ (૦.૪ %) ના દર પર વિચાર કરી રહી છે. (કેટલાક અહેવાલો ૦.૨૫ % થી ૦.૪૦ % અથવા ૦.૦૫ % થી ૦.૦૭ % પણ દર્શાવે છે).
-
ફી ની વહેંચણી: જો ૦.૪ % ફી નક્કી થાય, તો તેમાંથી ૪૦ % (૧૬ બેસિસ પોઈન્ટ) ગ્રાહકની બેંકને, ૩૦ % (૧૨ બેસિસ પોઈન્ટ) ફોનપે/ગુગલ પે જેવી એપને અને ૩૦ % વેપારીની બેંકને મળી શકે છે. જેફરીઝના અંદાજ મુજબ આનાથી પેમેન્ટ ઈન્ડસ્ટ્રીને વાર્ષિક ₹ ૫૦૦૦ કરોડથી ₹ ૧૦,૦૦૦ કરોડની આવક થઈ શકે છે.
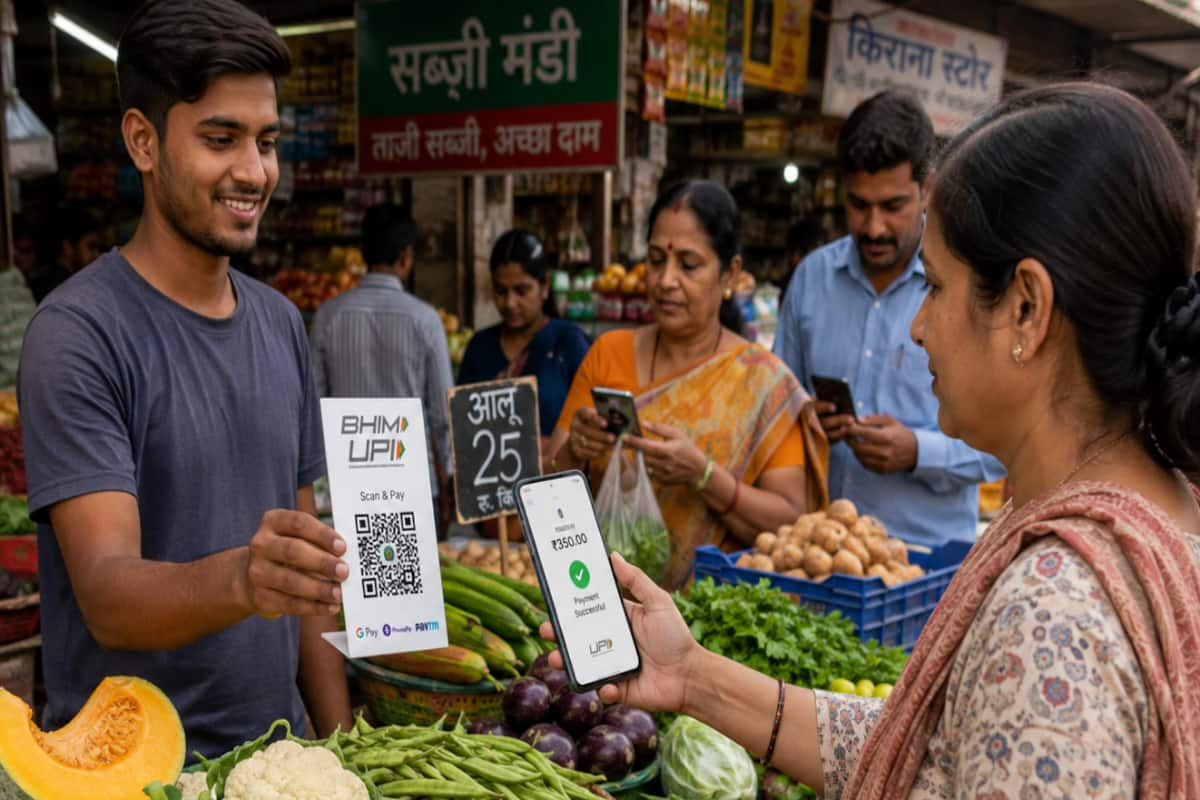
ભારતીયો દૈનિક જીવનમાં કરિયાણું, શાકભાજી, ચા કે રિક્ષા ભાડા પાછળ ₹ ૨૦૦૦ થી ઓછો જ ખર્ચ કરે છે. સરકારનો હેતુ એ છે કે સામાન્ય માણસના રોજિંદા વ્યવહારો પર કોઈ અસર ન પડે અને તેમને ઈ-સુરક્ષા મળતી રહે.

યુપીઆઈ ૧૧ દેશોમાં કાર્યરત વિશ્વની સૌથી મોટી રીઅલ-ટાઇમ પેમેન્ટ સિસ્ટમ છે. ઓગસ્ટ ૨૦૨૬ ના આંકડા મુજબ, એક જ મહિનામાં યુપીઆઈ ના ૨૪૫૧ કરોડ વ્યવહારો થયા, જેનું મૂલ્ય ₹ ૨૯.૮૨ લાખ કરોડ હતું. દરરોજ સરેરાશ ૭૯ કરોડ યુપીઆઈ લેણદેણ થાય છે. આટલી મોટી સિસ્ટમ ચલાવવા, સાયબર સુરક્ષા જાળવવા અને ઇન્ફ્રાસ્ટ્રક્ચર માટે પેમેન્ટ કંપનીઓને દર વર્ષે અંદાજે ₹ ૨૦૭૦૦૦ કરોડનો ખર્ચ થાય છે. તેની સામે સરકાર સબસિડી પેટે માત્ર ₹ ૨૦૦૦ કરોડ આપે છે. સિસ્ટમને ભવિષ્યમાં મજબૂત અને ટકાઉ બનાવવા માટે માત્ર સબસિડી પર નિર્ભર રહેવું યોગ્ય નથી, તેથી ફી લાગુ કરવાનો વિચાર થઈ રહ્યો છે.

આ મુદ્દે કોંગ્રેસ પાર્ટીએ એવો દાવો કર્યો હતો કે સરકાર ૦.૫ % લેખે ₹ ૫૦૦૦ ના પેમેન્ટ પર ₹ ૨૫ અને ₹ ૧૦,૦૦૦ ના પેમેન્ટ પર ₹ ૫૦ ફી વસૂલીને ગ્રાહકો પર આર્થિક બોજ વધારવા લઈ રહી છે. આ દાવાને ભાજપના નેતા અમિત માલવિયાએ સદંતર ફગાવી દીધો છે. તેમણે સ્પષ્ટ કર્યું છે કે આ માત્ર એક કાલ્પનિક ગણતરી છે અને સરકાર દ્વારા ગ્રાહકો પર આવો કોઈ ૦.૫ % ટેક્સ લાદવામાં આવ્યો નથી. એમડીઆર એ કોઈ ગ્રાહક ટેક્સ નથી, પરંતુ બેંકો અને વેપારી વચ્ચેની સિસ્ટમ ફી છે.
નવા નિયમમાં કઈ બાબતો હજુ પણ અસ્પષ્ટ છે?
સરકારના આ જાહેરનામામાં હજુ ૪ બાબતો સ્પષ્ટ નથી.

કલ્પેશ એન લીંબાસિયા
વિશ્વ સમાચાર રિપોર્ટર